

अगर आपका सिबिल स्कोर 600 है तो क्या आपको मिल सकता है लोन? जानिए बैंकों के नियम
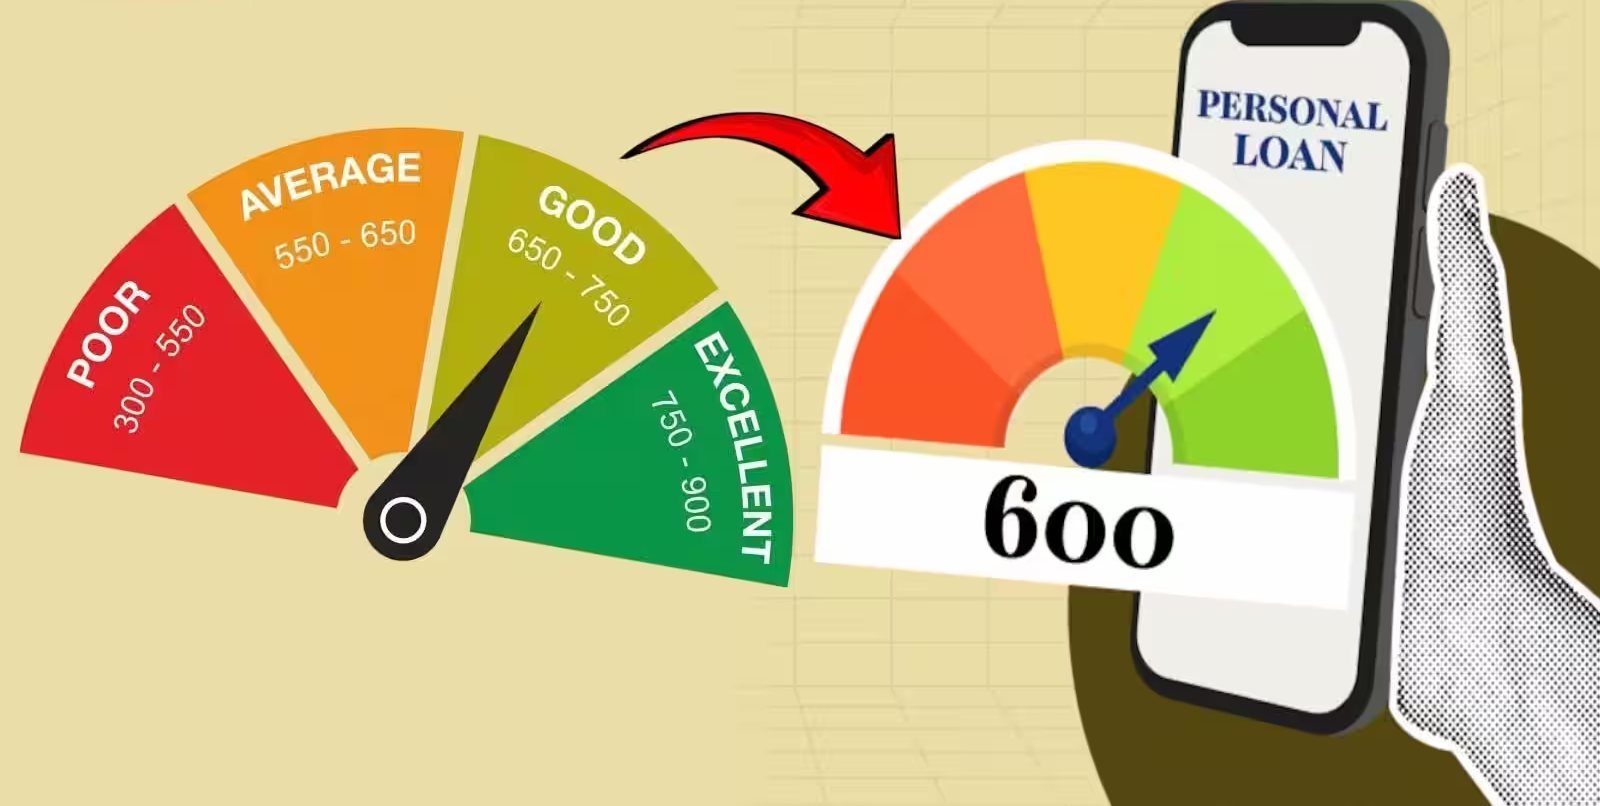
आज के इस आधुनिक और भागदौड़ भरे वित्तीय युग में हर आम इंसान को अपनी जीवन की किसी न किसी बड़ी जरूरत—जैसे घर खरीदना, बच्चों की उच्च शिक्षा, शादी-ब्याह या अचानक आ पड़ी मेडिकल इमरजेंसी—के लिए बैंक या फाइनेंशियल संस्थानों से लोन लेने की आवश्यकता पड़ जाती है। जब भी हम किसी बैंक में लोन के लिए आवेदन करते हैं, तो बैंक सबसे पहले हमारे वित्तीय इतिहास की जांच करता है, जिसमें सबसे महत्वपूर्ण पैमाना होता है हमारा सिबिल स्कोर (CIBIL Score)। आमतौर पर यह माना जाता है कि 750 या उससे अधिक का सिबिल स्कोर लोन मिलने की गारंटी होता है, लेकिन क्या कभी आपने यह सोचा है कि यदि आपका सिबिल स्कोर गिरकर 600 पर आ गया है, तो क्या इस स्थिति में आपको कोई बैंक लोन देगा या नहीं? यह एक ऐसा सवाल है जो आज के समय में लाखों ऋण चाहने वालों के मन में उथल-पुथल मचाए रहता है। इस विशेष आर्थिक रिपोर्ट में हम इसी उलझन का पर्दाफाश करने जा रहे हैं और आपको विस्तार से बताएंगे कि 600 सिबिल स्कोर होने पर लोन पाने के रास्ते खुले हैं या बंद, और किन तरीकों से आप इस मुश्किल परिस्थिति से पार पा सकते हैं।
क्या वाकई 600 सिबिल स्कोर पर बैंक लोन देते हैं या खारिज कर देते हैं आवेदन?
जब कोई बैंक या वित्तीय संस्थान आपके लोन एप्लीकेशन की समीक्षा करता है, तो 600 का सिबिल स्कोर 'औसत से कम' या 'खराब' श्रेणी में गिना जाता है। इस स्कोर का सीधा मतलब यह होता है कि आपका पिछला लोन चुकाने का रिकॉर्ड या तो अनियमित रहा है या आपके पास क्रेडिट कार्ड के भारी-भरकम बकाया बिल रहे हैं, जिसके कारण बैंकों की नजर में आप एक 'हाई-रिस्क' (High-Risk) ग्राहक बन जाते हैं। पारंपरिक सरकारी और बड़े निजी बैंक 600 के सिबिल स्कोर पर आमतौर पर तुरंत पर्सनल लोन या होम लोन का आवेदन खारिज कर देते हैं। हालांकि, इसका मतलब यह बिल्कुल नहीं है कि बाजार में आपके लिए कर्ज के सभी दरवाजे हमेशा के लिए बंद हो चुके हैं। आज के समय में कई ऐसे नॉन-बैंकिंग फाइनेंशियल कॉरपोरेट्स (NBFCs) और फिनटेक कंपनियां मौजूद हैं जो कम सिबिल स्कोर वाले ग्राहकों को भी कुछ विशेष शर्तों और सख्त नियमों के तहत लोन उपलब्ध करा देती हैं। आइए गहराई से जानते हैं कि ऐसी स्थिति में आपको किन बातों का ध्यान रखना चाहिए और कैसे आप अपनी वित्तीय नैया को पार लगा सकते हैं।
कम सिबिल स्कोर होने पर लोन मंजूर कराने के लिए किन बातों और विकल्पों पर देना होगा ध्यान?
यदि आपका सिबिल स्कोर 600 है और आपको पैसो की सख्त जरूरत है, तो आपको सामान्य बैंकों के चक्कर काटने के बजाय स्मार्ट रणनीतियों का सहारा लेना होगा। सबसे पहला विकल्प यह है कि आप किसी एनबीएफसी (NBFC) या डिजिटल लेंडिंग ऐप से संपर्क करें, जो सिबिल स्कोर के साथ-साथ आपकी वर्तमान आय (Current Income) और रीपेमेंट कैपिसिटी को भी प्राथमिकता देते हैं। इसके अलावा, यदि आपके पास कोई ठोस सिक्युरिटी या कोलैटरल (जैसे सोना, फिक्सड डिपॉजिट, या संपत्ति) है, तो आप सिक्योर्ड लोन के लिए आवेदन कर सकते हैं। बैंक कम सिबिल स्कोर होने के बावजूद सोने या एफडी के बदले बिना किसी हिचकिचाहट के लोन पास कर देते हैं, क्योंकि वहां बैंक का जोखिम शून्य होता है। इसके अतिरिक्त, यदि संभव हो तो आप अपने किसी करीबी या परिवार के ऐसे सदस्य को को-अप्लिकेंट या गारंटर बना सकते हैं जिसका सिबिल स्कोर उत्कृष्ट हो, जिससे बैंक का भरोसा आप पर बढ़ जाएगा।
कम सिबिल स्कोर पर लोन लेते समय ब्याज दरों और हिडन चार्जेस का रखना होगा विशेष ख्याल
यह बात हमेशा गांठ बांध लेनी चाहिए कि यदि आपका सिबिल स्कोर खराब है और कोई बैंक या वित्तीय संस्थान आपको लोन देने के लिए तैयार भी हो जाता है, तो वे आपसे सामान्य ग्राहकों की तुलना में काफी अधिक ब्याज दर (High Interest Rate) वसूलेंगे। इसके साथ ही, प्रोसेसिंग फीस, पेनल्टी चार्जेस और अन्य नियम व शर्तें भी काफी कड़ी हो सकती हैं, जिससे आपके ऊपर वित्तीय बोझ काफी बढ़ सकता है। कई बार लोग मजबूरी में ऊंचे ब्याज पर लोन तो ले लेते हैं, लेकिन बाद में उसकी मासिक किस्त (EMI) चुकाने में असफल हो जाते हैं, जिसके कारण उनका सिबिल स्कोर और अधिक गर्त में चला जाता है। इसलिए, यदि बहुत ज्यादा इमरजेंसी न हो, तो बेहतर यही होगा कि आप तुरंत लोन लेने के बजाय कुछ समय रुककर अपने सिबिल स्कोर को सुधारने पर ध्यान दें। समय पर पुराने बकायों का भुगतान करके और क्रेडिट यूटिलाइजेशन रेशियो को सुधारकर आप कुछ ही महीनों में अपने स्कोर को बेहतर बना सकते हैं।
भविष्य के लिए अपने सिबिल स्कोर को सुधारने के अचूक और कारगर उपाय
यदि आप बार-बार कम सिबिल स्कोर के कारण वित्तीय परेशानियों का सामना नहीं करना चाहते हैं, तो आज से ही अपने वित्तीय अनुशासन में सुधार करना शुरू कर दें। अपने सभी चल रहे लोन और क्रेडिट कार्ड के बिलों का भुगतान हमेशा समय सीमा (Due Date) से पहले करें, ताकि कोई भी लेट पेमेंट आपके रिकॉर्ड में दाग न छोड़ सके। यदि आपके पास कई छोटे-छोटे कर्ज हैं, तो उन्हें समय से पहले चुकाकर खत्म कर दें और एक समय पर बहुत अधिक लोन इंक्वायरी करने से बचें। यदि आप इन छोटी-छोटी लेकिन बेहद महत्वपूर्ण बातों का ध्यान रखेंगे, तो आने वाले कुछ महीनों में आपका सिबिल स्कोर वापस 750 के पार पहुंच जाएगा और भविष्य में आपको कभी भी लोन मिलने में कोई बाधा उत्पन्न नहीं होगी।