PF खाते में 25 लाख हैं तो हर महीने निकाल पाएंगे 15 हजार रुपये, पूरा पैसा बढ़ता रहेगा! EPFO के सिस्टमैटिक विड्रॉल प्लान का कमाल
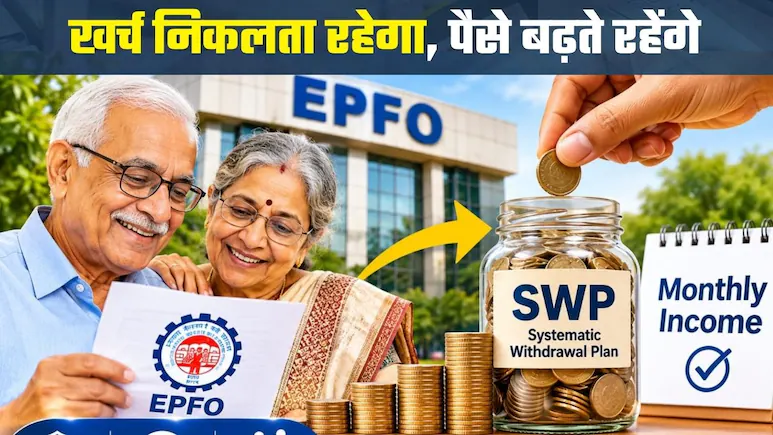
रिटायरमेंट के बाद या नौकरी बदलने और वित्तीय नियोजन के दौरान सबसे बड़ी चिंता यह रहती है कि जमा पूंजी से नियमित मासिक खर्च कैसे चलाया जाए और मूल कोष भी सुरक्षित रहे। इसी संदर्भ में कर्मचारी भविष्य निधि (EPF) कोष से सिस्टमैटिक विड्रॉल यानी चरणबद्ध मासिक निकासी की अवधारणा इन दिनों काफी चर्चा में है। यदि किसी सदस्य के पीएफ खाते में 25 लाख रुपये की राशि जमा है, तो इस बात को लेकर लोगों में खासी उत्सुकता है कि क्या वे हर महीने 15,000 रुपये निकाल सकते हैं और इसके बावजूद उनका फंड बढ़ता रह सकता है। वित्तीय नियोजन के नजरिए से यह पूरा गणित ब्याज दर, निकासी की राशि और फंड के शेष हिस्से पर मिलने वाले रिटर्न के संतुलन पर निर्भर करता है।
25 लाख रुपये के पीएफ कोष और 15 हजार मासिक निकासी का गणित
साधारण अंकगणित से देखें तो 25 लाख रुपये के कोष में से यदि आप हर महीने 15,000 रुपये निकालते हैं, तो सालाना निकासी की कुल राशि 1,80,000 रुपये (15,000 × 12) होती है। यदि शेष बचे फंड पर मिलने वाला वार्षिक ब्याज 1,80,000 रुपये से अधिक या उसके आसपास रहता है, तो सैद्धांतिक रूप से कोष में गिरावट नहीं आती या वह स्थिर/बढ़ता हुआ दिख सकता है। उदाहरण के तौर पर, 25 लाख रुपये पर यदि सालाना करीब 7.20 प्रतिशत से 8 प्रतिशत या उससे अधिक का प्रतिफल मिलता है, तो वार्षिक ब्याज 1.80 लाख रुपये से 2 लाख रुपये या उससे ऊपर बैठ सकता है। हालांकि, व्यवहार में ब्याज की गणना मासिक बैलेंस और वार्षिक घोषणाओं के आधार पर होती है, इसलिए किसी भी अनुमान को अंतिम नियम मानने के बजाय वास्तविक ब्याज दर, कर प्रावधानों और ईपीएफओ के नियमों के अनुसार समझना जरूरी है।
सिस्टमैटिक विड्रॉल की अवधारणा क्यों है आकर्षक
अक्सर लोग रिटायरमेंट या बड़े लक्ष्य के समय एक साथ बड़ी राशि निकाल लेते हैं, जिससे या तो वह खर्च हो जाती है या कम रिटर्न वाले विकल्पों में अटक जाती है। इसके विपरीत, चरणबद्ध या सिस्टमैटिक विड्रॉल का तरीका व्यक्ति को नियमित मासिक आमदनी का प्रवाह देता है, जिससे घरेलू खर्च, दवाइयां या रोजमर्रा की जरूरतें आसानी से पूरी हो सकती हैं। साथ ही, जो हिस्सा खाते में बना रहता है, उस पर ब्याज मिलता रहने से कोष को पूरी तरह खाली होने से बचाने में मदद मिलती है। यही कारण है कि सैलरीड वर्ग और रिटायरमेंट की तैयारी कर रहे लोग इस तरह के नियोजन मॉडल को गंभीरता से समझने लगे हैं।
लखनऊ और शहरी क्षेत्रों में बदलती रिटायरमेंट प्लानिंग की सोच
लखनऊ जैसे बढ़ते शहरी केंद्रों से लेकर टियर-2 और महानगरों तक, सेवानिवृत्ति के बाद की वित्तीय स्वतंत्रता को लेकर लोगों की सोच में बड़ा बदलाव आया है। महंगाई, स्वास्थ्य सेवाओं की लागत और जीवनशैली के बदलते खर्चों को देखते हुए केवल एकमुश्त रकम पर भरोसा करने के बजाय नियमित मासिक नकदी प्रवाह (मंथली कैश फ्लो) बनाने पर जोर बढ़ रहा है। पीएफ खाते में जमा राशि को अनुशासित तरीके से इस्तेमाल करने की यह समझ कर्मचारियों को यह सोचने के लिए प्रेरित करती है कि वे अपने कोष को लंबे समय तक कैसे टिकाऊ बना सकते हैं।
EPF नियमों, ब्याज और निकासी से जुड़ी जरूरी सावधानियां
किसी भी योजना या निकासी रणनीति को अपनाने से पहले ईपीएफओ (EPFO) के मौजूदा नियमों, निकासी की पात्रता, सेवा अवधि और कर नियमों की पुष्टि करना बेहद आवश्यक है। पीएफ खाते पर मिलने वाली ब्याज दर सरकार और ईपीएफओ द्वारा समय-समय पर निर्धारित की जाती है और यह हर साल एक जैसी नहीं रह सकती। इसके अलावा, निकासी की शर्तें, आंशिक या पूर्ण निकासी के नियम और आयकर से जुड़े प्रावधान भी व्यक्तिगत स्थिति के अनुसार अलग हो सकते हैं। इसलिए किसी भी निष्कर्ष पर पहुंचने से पहले आधिकारिक ईपीएफओ दिशानिर्देशों को देखें और जरूरत पड़ने पर प्रमाणित वित्तीय सलाहकार से अपने व्यक्तिगत आंकड़ों के आधार पर गणना करवाएं।