


यूपीआई की तरह बड़ा बिजनेस बन रहा अकाउंट एग्रीगेटर, 50 करोड़ ग्राहकों तक होगी पहुंच
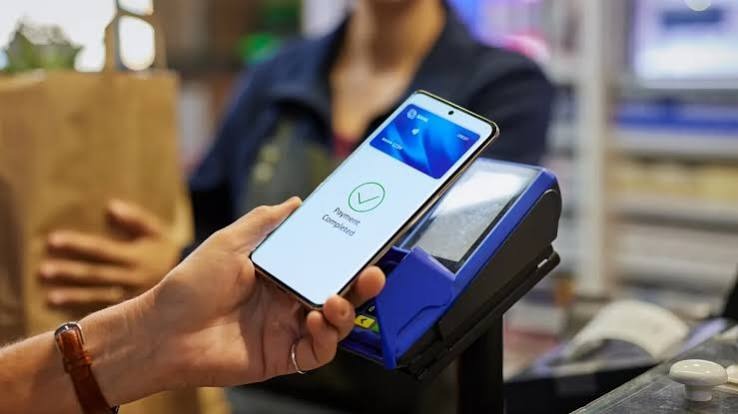
भारत ने पिछले कुछ वर्षों में डिजिटल पेमेंट और वित्तीय क्रांति (Digital Financial Revolution) के क्षेत्र में पूरी दुनिया के सामने एक ऐसा अनूठा उदाहरण पेश किया है, जिसकी गूंज आज वैश्विक मंचों पर सुनाई देती है। यूनिफाइड पेमेंट इंटरफेस यानी यूपीआई (UPI) की ऐतिहासिक सफलता के बाद अब देश के वित्तीय बाजार में एक और नई तकनीकी क्रांति बहुत तेजी से अपनी जड़ें जमा रही है, जिसका नाम 'अकाउंट एग्रीगेटर' (Account Aggregator - AA Ecosystem) फ्रेमवर्क है। जिस तरह से कुछ साल पहले यूपीआई ने छोटे-छोटे दुकानदारों से लेकर आम नागरिकों के जेब से कैश गायब कर डिजिटल लेनदेन को बच्चों का खेल बना दिया था, ठीक उसी तरह अब अकाउंट एग्रीगेटर सिस्टम देश का अगला सबसे बड़ा फिनटेक बिजनेस और डेटा शेयरिंग नेटवर्क बनने की ओर अग्रसर है। भारतीय रिजर्व बैंक (RBI) और वित्तीय क्षेत्र के जानकारों का अनुमान है कि आने वाले बहुत ही कम समय में इस आधुनिक डेटा फ्रेमवर्क के दायरे में देश के 50 करोड़ से अधिक बैंक ग्राहक और छोटे-छोटे उद्यमी सीधे तौर पर शामिल होने जा रहे हैं। इस बदलाव से न केवल लोन लेने की प्रक्रिया में लगने वाले हफ्तों के चक्कर खत्म होंगे, बल्कि देश की अर्थव्यवस्था में वित्तीय समावेशन (Financial Inclusion) का एक नया और क्रांतिकारी दौर शुरू हो जाएगा।
आखिर क्या है अकाउंट एग्रीगेटर (Account Aggregator) सिस्टम और यह कैसे काम करता है?
आम आदमी की भाषा में समझें तो अकाउंट एग्रीगेटर एक ऐसा सुरक्षित, डिजिटल और आरबीआई द्वारा विनियमित (Regulated) डेटा ट्रांसफर नेटवर्क है, जो अलग-अलग बैंकों, वित्तीय संस्थाओं, बीमा कंपनियों और टैक्स पोर्टल्स के बीच एक मजबूत ब्रिज का काम करता है। अब तक की व्यवस्था में जब भी किसी ग्राहक को बैंक से लोन लेना होता था या क्रेडिट कार्ड के लिए आवेदन करना होता था, तो उसे अपने बैंक खातों के स्टेटमेंट, सैलरी स्लिप और आईटीआर (ITR) की कागजी प्रतियां या पीडीएफ फाइलें जुटाकर बैंक में लंबी लाइनों में खड़ा होना पड़ता था। लेकिन अकाउंट एग्रीगेटर फ्रेमवर्क के आने के बाद अब ग्राहक अपनी सहमति (Consent) से एक क्लिक पर अपने सभी वित्तीय दस्तावेजों को सुरक्षित रूप से एक वित्तीय संस्थान से दूसरे संस्थान तक डिजिटल माध्यम से साझा कर सकेगा। इस पूरी प्रक्रिया की सबसे बड़ी खूबी यह है कि इसमें ग्राहक की पूरी प्राइवेसी और डेटा सुरक्षा का कड़ा ध्यान रखा जाता है, क्योंकि बिना ग्राहक की स्पष्ट डिजिटल अनुमति के कोई भी बैंक या कंपनी उसके वित्तीय डेटा तक नहीं पहुंच सकती।
यूपीआई की तर्ज पर फिनटेक कंपनियों और बैंकों के लिए खुल रहे बिजनेस के नए रास्ते
जिस प्रकार यूपीआई की सफलता के पीछे भारत सरकार के साथ-साथ एनपीसीआई (NPCI) और तमाम थर्ड-पार्टी फिनटेक ऐप्स (जैसे फोनपे, गूगल पे, पेटीएम आदि) की अहम भूमिका रही है, ठीक उसी तरह अकाउंट एग्रीगेटर इकोसिस्टम में भी स्टार्टअप्स और टेक्नोलॉजी कंपनियों के लिए असीम व्यावसायिक संभावनाएं पैदा हो रही हैं। देश के बड़े बैंक, एनबीएफसी (NBFCs) और अत्याधुनिक फिनटेक कंपनियां इस नेटवर्क से जुड़ने के लिए एक-दूसरे के साथ प्रतिस्पर्धा कर रही हैं। वित्तीय विश्लेषकों का मानना है कि आने वाले दिनों में यह सेक्टर भारत में अरबों डॉलर का एक नया बाजार खड़ा करने जा रहा है, जिसमें डेटा एनालिटिक्स, डिजिटल लेंडिंग और कस्टमर प्रोफाइलिंग से जुड़े व्यवसायों को जबरदस्त पंख मिलेंगे। छोटे व्यापारियों और एमएसएमई (MSME) सेक्टर को बिना किसी परेशानी के मिनटों में बिजनेस लोन मिलने से देश के आर्थिक विकास को भी एक नई रफ्तार मिलेगी।
50 करोड़ ग्राहकों तक पहुंच का लक्ष्य: कैसे बदलेगी देश के आम आदमी की वित्तीय जिंदगी?
भारतीय वित्तीय तंत्र में तेजी से हो रहे इस विस्तार के तहत अगले चरण में अकाउंट एग्रीगेटर प्लेटफॉर्म की पहुंच देश के 50 करोड़ से अधिक बैंक खातों तक सुनिश्चित करने का बड़ा लक्ष्य रखा गया है। भारत जैसे विशाल आबादी वाले देश में जहां एक बड़ा तबका आज भी औपचारिक बैंकिंग और क्रेडिट सेवाओं की पहुंच से बाहर है, वहां यह तकनीक गेमचेंजर साबित हो सकती है। जब देश के सुदूर गांवों और कस्बों में बैठा एक छोटा किसान या रेहड़ी-पटरी वाला दुकानदार अपने मोबाइल फोन के जरिए आसानी से अपने वित्तीय इतिहास को सत्यापित कर बैंक से छोटा कर्ज (Micro-credit) प्राप्त कर लेगा, तो साहूकारों के चंगुल से उसे हमेशा के लिए मुक्ति मिल जाएगी। बीमा और निवेश सलाहकार भी इस डेटा का इस्तेमाल करके ग्राहकों की सटीक वित्तीय जरूरतों के मुताबिक बेहतर और सस्ते प्लान डिजाइन कर सकेंगे, जिससे आम नागरिक को सीधा आर्थिक लाभ पहुंचेगा।
डेटा सुरक्षा, निजता और आरबीआई के कड़े नियमों का सुरक्षा कवच
किसी भी डिजिटल डेटा शेयरिंग नेटवर्क के सामने सबसे बड़ी चुनौती उपभोक्ताओं के व्यक्तिगत और वित्तीय डेटा की सुरक्षा (Data Security & Privacy) सुनिश्चित करना होती है। अकाउंट एग्रीगेटर मॉडल को डिजाइन करते समय इस पहलू को सबसे ज्यादा प्राथमिकता दी गई है। रिजर्व बैंक ने स्पष्ट निर्देश दिए हैं कि अकाउंट एग्रीगेटर कंपनियां केवल एक 'पाइपलाइन' या वाहक की तरह काम करेंगी, वे किसी भी ग्राहक के डेटा को न तो अपने पास स्टोर (Store) कर सकती हैं और न ही उसे पढ़ सकती हैं। डेटा हमेशा एन्क्रिप्टेड (Encrypted) फॉर्म में एक छोर से दूसरे छोर तक सुरक्षित रूप से पहुंचता है। इसके अलावा ग्राहक के पास यह पूरा अधिकार होता है कि वह जब चाहे, जिस संस्था के साथ चाहे, अपने डेटा की शेयरिंग की सहमति को एक क्लिक पर तुरंत रद्द कर सके। इस मजबूत और पारदर्शी कानूनी ढांचे के कारण ही लोगों का इस प्रणाली पर भरोसा तेजी से बढ़ रहा है।
भारत का डिजिटल भविष्य और वैश्विक वित्तीय बाजार में बढ़ती साख
निष्कर्ष के तौर पर कहा जा सकता है कि यूपीआई के बाद 'अकाउंट एग्रीगेटर' भारत की डिजिटल अर्थव्यवस्था का अगला सबसे बड़ा मुकुट बनने जा रहा है। जिस प्रकार दुनिया भर के देश आज भारत के डिजिटल पब्लिक इन्फ्रास्ट्रक्चर (DPI) और यूपीआई मॉडल को अपने यहां अपनाने के लिए उत्सुक हैं, ठीक उसी तरह आने वाले समय में भारत का यह एए फ्रेमवर्क भी वैश्विक फिनटेक जगत के लिए एक नया स्टैंडर्ड स्थापित करेगा। पारदर्शिता, गति और सुगमता के तीन बड़े स्तंभों पर खड़ा यह बिजनेस मॉडल भारत को दुनिया की सबसे तेज गति से आगे बढ़ने वाली डिजिटल अर्थव्यवस्था के रूप में और अधिक मजबूत करेगा, जिससे हर भारतीय नागरिक के जीवन में आर्थिक समृद्धि के नए द्वार खुलेंगे।