

नारियल और उसकी कर व्यवस्था को लेकर कानूनी जंग की कहानी
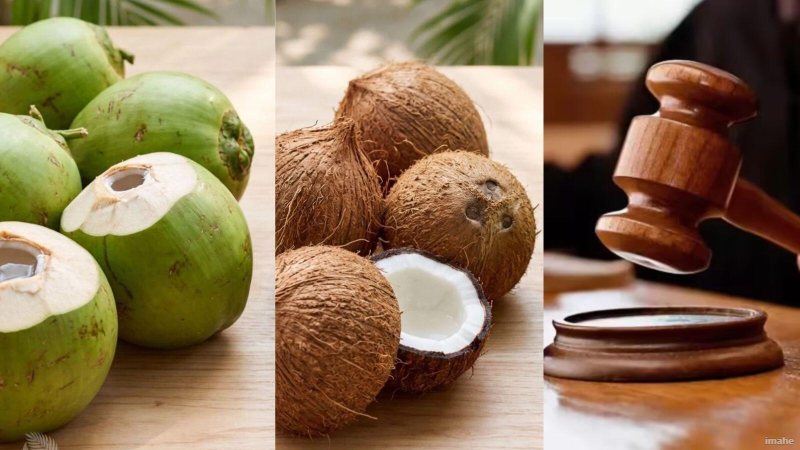
भारतीय कृषि बाजार और व्यापार जगत में अक्सर इस बात को लेकर बहस होती रहती है कि कौन सी वस्तु कृषि उत्पाद (Agricultural Produce) के दायरे में आती है और किस पर कमर्शियल टैक्स या जीएसटी (GST) लागू किया जाना चाहिए। ऐसा ही एक दिलचस्प और लंबे समय से चला आ रहा कानूनी विवाद नारियल के वर्गीकरण को लेकर था, जिसमें यह तय किया जाना था कि पेड़ पर उगने वाला कच्चा हरा नारियल और बाजार में बिकने वाला सूखा नारियल या खोपरा कानूनी और कर प्रणाली (Taxation System) की नजर में एक ही श्रेणी में आते हैं या दोनों के नियम अलग-अलग हैं। व्यापारी संघों और कर अधिकारियों के बीच इस बात को लेकर वर्षों तक अदालतों में खींचतान चलती रही कि क्या सूख जाने के बाद नारियल अपनी मूल फलीय पहचान खो देता है और उस पर टैक्स की दरें बदल जानी चाहिए। इस जटिल पहेली को सुलझाते हुए देश की सर्वोच्च अदालत यानी सुप्रीम कोर्ट ने एक ऐसा ऐतिहासिक और स्पष्ट फैसला सुनाया है जिसने इस बहस पर हमेशा के लिए विराम लगा दिया है।
कच्चा हरा नारियल बनाम सूखा नारियल: कानूनी और कृषि वैज्ञानिक दृष्टिकोण
जब कोई कच्चा हरा नारियल पेड़ से तोड़ा जाता है, तो उसे निर्विवाद रूप से एक ताजा फल (Fresh Fruit) माना जाता है, जिस पर किसानों और व्यापारियों को किसी प्रकार के भारी कमर्शियल टैक्स या मंडी शुल्क से छूट मिलती है। लेकिन समस्या तब उत्पन्न होती है जब वही हरा नारियल धूप में सूख जाता है या उसका पानी सूखने के बाद वह सूखा नारियल (Dry Coconut / Copra) बन जाता है, जिसका उपयोग तेल निकालने, पूजा पाठ करने और मिठाइयों में बड़े पैमाने पर किया जाता है। कर विभाग (Tax Authorities) का यह तर्क था कि सूखा नारियल अपनी प्राकृतिक अवस्था बदल चुका होता है और इसे एक अलग कृषि उत्पाद या प्रोसेस्ड आइटम मानकर इस पर अलग से कर लगाया जाना चाहिए। इसके विपरीत, किसानों और व्यापारियों का पक्ष यह था कि नारियल चाहे हरा हो या सूखा, वह मूल रूप से पेड़ से ही पैदा होने वाला एक ही फल है, इसलिए उस पर अतिरिक्त कर का बोझ डालना न्यायसंगत नहीं है।
सुप्रीम कोर्ट का स्पष्ट फैसला: कर विवाद पर अदालत की बड़ी टिप्पणी
इस पूरे मामले की सुनवाई करते हुए सुप्रीम कोर्ट ने अपने फैसले में यह स्पष्ट कर दिया कि प्राकृतिक रूप से उगने वाले नारियल के स्वरूप में आने वाले बदलावों के आधार पर उसे मूल रूप से फल की श्रेणी से बाहर नहीं किया जा सकता। अदालत ने यह रेखांकित किया कि चाहे नारियल कच्चा हो या पूरी तरह से सूखा हुआ, उसका वानस्पतिक और मूलभूत स्वरूप वही रहता है, और इसे किसी प्रकार का कृत्रिम रूप से तैयार किया गया मैन्युफैक्चरिंग उत्पाद नहीं कहा जा सकता। सुप्रीम कोर्ट के इस स्पष्टीकरण के बाद देश भर के उन हजारों व्यापारियों, नारियल उत्पादकों और किसानों को बड़ी राहत मिली है जो विभिन्न राज्यों में टैक्स के निर्धारण को लेकर कानूनी उलझनों का सामना कर रहे थे। अदालत ने यह भी निर्देश दिया कि कर अधिकारियों को इस तरह के मामलों में तकनीकी बारीकियों के नाम पर अनावश्यक रूप से कृषि उत्पादों को परेशान नहीं करना चाहिए, क्योंकि इससे ग्रामीण अर्थव्यवस्था और किसानों की आय पर सीधा असर पड़ता है।
व्यापारिक जगत और कर व्यवस्था पर इस फैसले का दूरगामी प्रभाव
सुप्रीम कोर्ट का यह फैसला भारतीय व्यापार जगत और कृषि अर्थव्यवस्था के लिहाज से एक मील का पत्थर साबित होने वाला है। जब भी किसी उत्पाद के टैक्स को लेकर स्पष्टता आती है, तो बाजार में पारदर्शिता बढ़ती है और इंस्पेक्टर राज या अनावश्यक मुकदमों से व्यापारियों को छुटकारा मिलता है। दक्षिण भारत के राज्यों जैसे केरल, तमिलनाडु, कर्नाटक और आंध्र प्रदेश में, जहाँ नारियल की खेती अर्थव्यवस्था की रीढ़ मानी जाती है, इस फैसले का स्वागत किया गया है। यह निर्णय इस बात का बेहतरीन उदाहरण है कि कैसे न्यायपालिका ने व्यावहारिक दृष्टिकोण अपनाते हुए किसानों और व्यापारियों के हितों की रक्षा की है। आने वाले समय में यह फैसला अन्य कृषि उत्पादों पर लगने वाले टैक्स विवादों को सुलझाने के लिए भी एक मजबूत कानूनी मिसाल के रूप में इस्तेमाल किया जाएगा।